
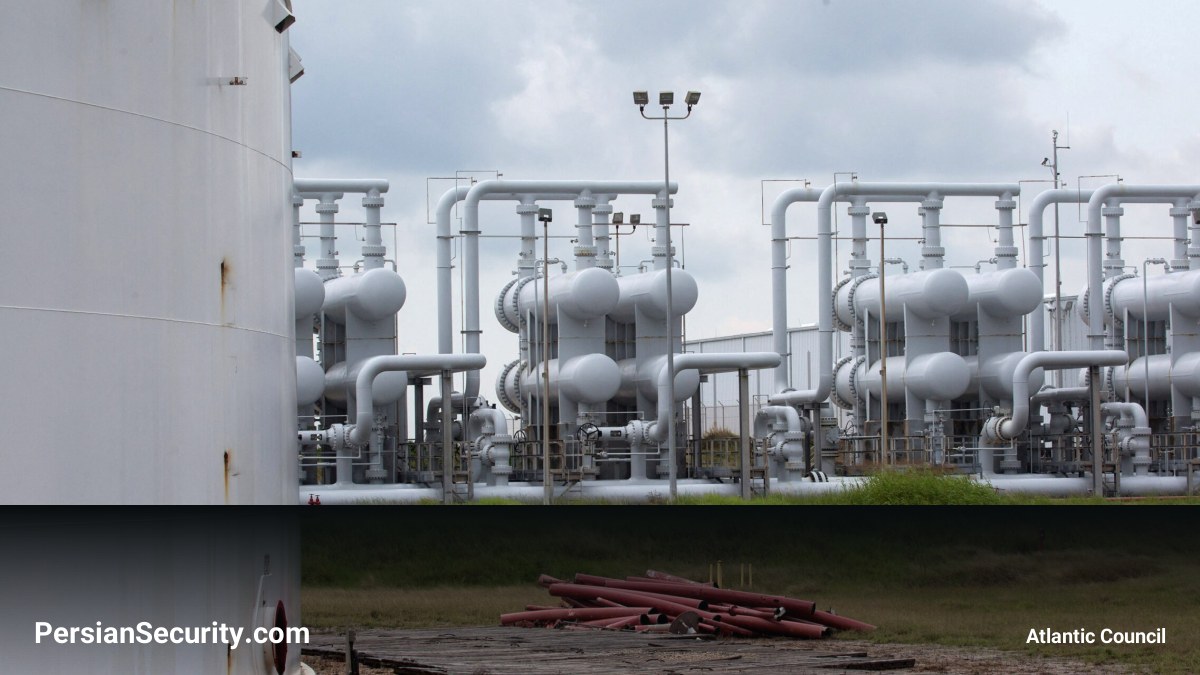
ذخایر استراتژیک نفت آمریکا (SPR) در سپتامبر ۲۰۲۶ به ۲۸۴.۶ میلیون بشکه رسید که کمترین میزان از نوامبر ۱۹۸۲ است. این کاهش شدید در پی تنشهای نظامی میان ایالات متحده، رژیم صیهونیستی و ایران در فوریه ۲۰۲۶ رخ داد که منجر به مسدود شدن ترافیک نفتکشها در تنگه هرمز شد. این اتفاق باعث جهش قیمت نفت برنت از ۶۱ دلار به بیش از ۱۱۸ دلار در هر بشکه شد.
مکانیسم تبادل (Exchange) در مقابل فروش
برخلاف سالهای گذشته که ذخایر نفت به صورت فروش (Sale) وارد بازار میشد، دولت آمریکا در سال ۲۰۲۶ از مکانیسم Exchange استفاده کرد. در این روش، شرکتها نفت را قرض گرفته و متعهد میشوند مقدار بیشتری نفت (با پرداخت پرمیوم یا مبلغ اضافی) را در آینده بازگردانند. این استراتژی با هدف بازسازی ذخایر بدون نیاز به بودجه مستقیم کنگره طراحی شده است، اما اجرای آن با چالشهای جدی روبروست.
چالشهای زیرساختی و تخریب فیزیکی
گزارشهای دفتر پاسخگویی دولت (GAO) و آزمایشگاههای ملی Sandia نشان میدهد که زیرساختهای ذخیرهسازی در وضعیت بحرانی قرار دارند:
- کاهش ظرفیت عملیاتی: توان تخلیه ذخایر به ۶۱٪ و توان پر کردن آنها به ۵۶٪ ظرفیت طراحی کاهش یافته است.
- تخریب غارهای نمکی: مهندسان هشدار دادهاند که کاهش بیش از حد سطح نفت در غارهای نمکی (Salt Caverns) ریسک تخریب ساختاری این مخازن را افزایش میدهد.
- خرابی تجهیزات: گزارشهایی از شکست لولهها و چاهها در سایتهایی مانند Bryan Mound و Bayou Choctaw منتشر شده که منجر به نشت نفت و از دست رفتن هزاران بشکه شده است.
موانع بازسازی ذخایر
پر کردن مجدد SPR بسیار کندتر از تخلیه آن است. در حالی که نرخ تخلیه حداکثری ۴.۴ میلیون بشکه در روز است، نرخ پر کردن تنها ۰.۷۸۵ میلیون بشکه است. همچنین، تلاش برای استفاده از نفت سنگین ونزوئلا برای پر کردن مخازن به دلیل ناسازگاری با استانداردهای فنی (API Gravity پایین) و دشواریهای عملیاتی، غیرعملی به نظر میرسد.
پیامدهای استراتژیک برای امنیت انرژی
با توجه به اینکه ذخایر نفت به زیر ۳۰۰ میلیون بشکه رسیده است، هرگونه تنش جدید در خاورمیانه میتواند بازار نفت را با فشار شدیدتری مواجه کند. در حال حاضر، بازسازی کامل ذخایر با نرخ فعلی ممکن است بیش از یک سال زمان ببرد و در صورت تداوم درگیریها، هرگونه تلاش برای پر کردن مجدد SPR میتواند منجر به افزایش مجدد قیمتهای جهانی نفت و محصولات پالایشگاهی مانند دیزل شود.


